Factura de nutricionista: qué debe llevar, con ejemplo
Qué datos debe llevar la factura de un nutricionista, cuándo vale la simplificada, cómo numerarla y rectificarla, y un ejemplo de factura exenta de IVA.
Una factura de nutricionista mal hecha no se nota hasta que alguien la mira: tu asesoría, el paciente que la presenta a su seguro o Hacienda. Esta guía repasa qué datos debe llevar según el Reglamento de facturación y cuándo te vale la factura simplificada. También verás cómo numerar con series, qué poner si la consulta está exenta de IVA y cómo corregir un error. Al final tienes un ejemplo completo con datos ficticios.
En corto: la factura completa lleva número y serie, fecha, tu nombre, NIF y domicilio, los mismos datos del paciente, el servicio con su precio y el IVA. Si la consulta está exenta, en lugar de la cuota va la mención a la exención. Lo fija el artículo 6 del Real Decreto 1619/2012, que aprueba el Reglamento de facturación.
Paso 1: Elige factura completa o simplificada
La factura completa vale siempre. La simplificada, que pide menos datos, solo en algunos casos. Para una consulta de nutrición, el artículo 4 del Reglamento la permite cuando el importe no pasa de 400 euros, IVA incluido, y también para las rectificativas. El límite de 3.000 euros de ese mismo artículo es para otros sectores (comercio al por menor, hostelería o peluquería, entre otros), no para la consulta.
Según el artículo 7, la simplificada lleva número y serie, fecha de expedición y fecha de la operación si es distinta. Además, tu NIF y tu nombre, el tipo de servicio, el tipo de IVA, el importe total y, si procede, la mención de la exención. No necesita los datos del paciente, salvo que te los pida para ejercer un derecho de naturaleza tributaria.
Ojo con una regla del mismo artículo 7. Si en el mismo año emites facturas simplificadas y completas, tienen que ir en series separadas. Si no quieres llevar dos series, emite siempre la completa: es válida en todos los casos.
Paso 2: Rellena los datos obligatorios de la factura completa
El artículo 6.1 del Reglamento enumera lo que tiene que llevar. Para una consulta de nutrición, esto es lo que te afecta:
- Número y, en su caso, serie. La numeración es correlativa dentro de cada serie.
- Fecha de expedición.
- Nombre y apellidos o razón social, tuyos y del destinatario.
- NIF. El tuyo siempre. El del paciente también: el artículo 6.1.d lo exige en las operaciones realizadas en España por un profesional establecido aquí.
- Domicilio tuyo y del destinatario.
- Descripción del servicio, con los datos necesarios para calcular la base: precio unitario sin impuesto y cualquier descuento. Por ejemplo, «Bono de 4 sesiones de seguimiento nutricional».
- Tipo de IVA y cuota, cuando se repercute.
- Fecha de la operación o del pago anticipado, si es distinta de la fecha de expedición.
- Mención de la exención, si la consulta está exenta.
Tu número de colegiado no lo exige el Reglamento, pero el Consejo General de Dietistas-Nutricionistas recomienda incluirlo en las facturas de consultas exentas.
Sobre el plazo, el artículo 11 manda expedir la factura en el momento de la operación. Si el destinatario es una empresa o un profesional, tienes hasta el día 16 del mes siguiente a aquel en que se devengó el impuesto.
Paso 3: Numera con series y sin saltos
Cada serie lleva su propia numeración correlativa. El Reglamento permite series separadas cuando hay motivo, por ejemplo si tienes varios centros o haces operaciones de distinta naturaleza. Y obliga a llevar en serie propia las rectificativas.
Un esquema sencillo para una consulta:
- C-2026-0001, C-2026-0002… para las facturas completas de consultas y bonos.
- S-2026-0001… para las simplificadas, si las usas.
- R-2026-0001… para las rectificativas.
No reutilices un número ni lo saltes. Si una factura sale mal, no se borra: se corrige con una rectificativa (paso 6).
Paso 4: Si la consulta está exenta, dilo en la factura
La asistencia sanitaria exenta de IVA se factura igual. El artículo 3 del Reglamento libera de factura algunas operaciones exentas, pero no todas. Entre las que sí se facturan están las del artículo 20.Uno.3.º de la Ley del IVA, que es donde está la consulta sanitaria.
Para la mención, el artículo 6.1.j pide una referencia a la norma que la exime o la indicación de que la operación está exenta. Una fórmula clara: «Operación exenta de IVA según el artículo 20.Uno.3.º de la Ley 37/1992».
Si en la misma factura van una consulta exenta y un servicio con IVA, el artículo 6.2 pide separar la base de cada uno. Cuándo está exenta tu consulta y cuándo no lo explicamos en IVA del nutricionista: cuándo está exenta tu consulta.
Paso 5: Si facturas a una empresa, añade la retención
Cuando el cliente es una empresa o un profesional (un gimnasio, una clínica, un restaurante), la factura suele llevar retención de IRPF. El Reglamento del IRPF obliga a retener a las personas jurídicas y a quienes pagan en el ejercicio de su actividad económica (artículo 76).
El tipo para actividades profesionales es el 15 %. Si acabas de empezar, es el 7 % el año de inicio y los dos siguientes (artículo 95). Para eso no puedes haber ejercido una actividad profesional el año anterior y tienes que comunicárselo a quien te paga.
Esa retención no la ingresas tú: la descuenta y la ingresa tu cliente. En la factura aparece restando del total.
Ejemplo de factura de nutricionista con datos ficticios
Todos los datos de este ejemplo son inventados, también los NIF. Primero, una consulta exenta a un paciente:
| Dato | Ejemplo (ficticio) |
|---|---|
| Serie y número | C-2026-0042 |
| Fecha de expedición | 25/11/2026, el mismo día de la consulta |
| Emisor | Ana Ejemplo Ficticio, dietista-nutricionista. NIF 00000000T. Calle Inventada 1, 28001 Madrid |
| Destinatario | Paciente Ficticio Uno. NIF 00000001R. Calle Imaginaria 2, 28002 Madrid |
| Descripción | Consulta de seguimiento nutricional, asistencia sanitaria de prevención y tratamiento (1 sesión) |
| Precio unitario y base | 50,00 € |
| IVA | Exenta |
| Mención | Operación exenta de IVA según el artículo 20.Uno.3.º de la Ley 37/1992 |
| Total | 50,00 € |
Como la consulta y la factura son del mismo día, no hace falta una fecha de operación aparte.
Ahora, una asesoría nutricional a una empresa, que la Dirección General de Tributos considera sujeta a IVA al 21 % (consulta V0385-13):
| Dato | Ejemplo (ficticio) |
|---|---|
| Serie y número | C-2026-0043 |
| Destinatario | Restaurante Ficticio, S.L. CIF B00000000. Calle Supuesta 3, 28003 Madrid |
| Descripción | Asesoría nutricional para la carta del restaurante |
| Base imponible | 200,00 € |
| IVA (21 %) | 42,00 € |
| Retención de IRPF (15 %) | -30,00 € |
| Total a pagar | 212,00 € |
Paso 6: Corrige los errores con una factura rectificativa
El artículo 15 del Reglamento obliga a emitir una rectificativa cuando la factura original no cumple algún requisito de los artículos 6 o 7. También cuando el IVA se calculó mal o cambia la base, por ejemplo porque se anula la operación. Cómo se hace:
- Una factura nueva, en su serie de rectificativas, que identifique la factura que corriges.
- Con los importes de la rectificación. Puedes poner directamente la diferencia o cómo quedan los importes, indicando también la diferencia.
- En cuanto detectes el error, siempre que no hayan pasado cuatro años desde el devengo.
- Varias facturas a la vez, si hace falta, en un único documento que las identifique todas.
Un caso típico: pusiste mal el NIF del paciente en la C-2026-0042. Emites la R-2026-0001, indicas que rectifica esa factura y recoges el dato correcto. La original se conserva tal cual, como el resto de facturas: el artículo 19 obliga a guardar las copias durante el plazo que fija la Ley General Tributaria. El texto completo está en el artículo 15 del Reglamento.
¿Y si facturo en Word o en Excel?
Hoy, el artículo 8 del Reglamento permite expedir facturas por cualquier medio, en papel o electrónico, que garantice la autenticidad del origen, la integridad del contenido y la legibilidad. El problema de Word en una consulta con muchos pacientes es práctico: numeras a mano, copias datos de la ficha y es fácil duplicar un número o saltarlo.
Además, viene Verifactu. El calendario vigente (Real Decreto-ley 15/2025) pide a los autónomos facturar con un sistema adaptado antes del 1 de julio de 2027. El 5 de octubre de 2026, el Ministerio de Hacienda anunció que prevé aplazarlo hasta octubre de 2028, como recoge la página de Verifactu de la Agencia Tributaria. Es una previsión, no una norma aprobada.
Si Word o una hoja de cálculo cuentan como sistema de facturación depende de cómo los uses, y es mejor resolverlo con tu asesoría que suponerlo. Lo explicamos con calma en la guía de Verifactu para profesionales de la salud.
Cómo lo llevas en Saludesk
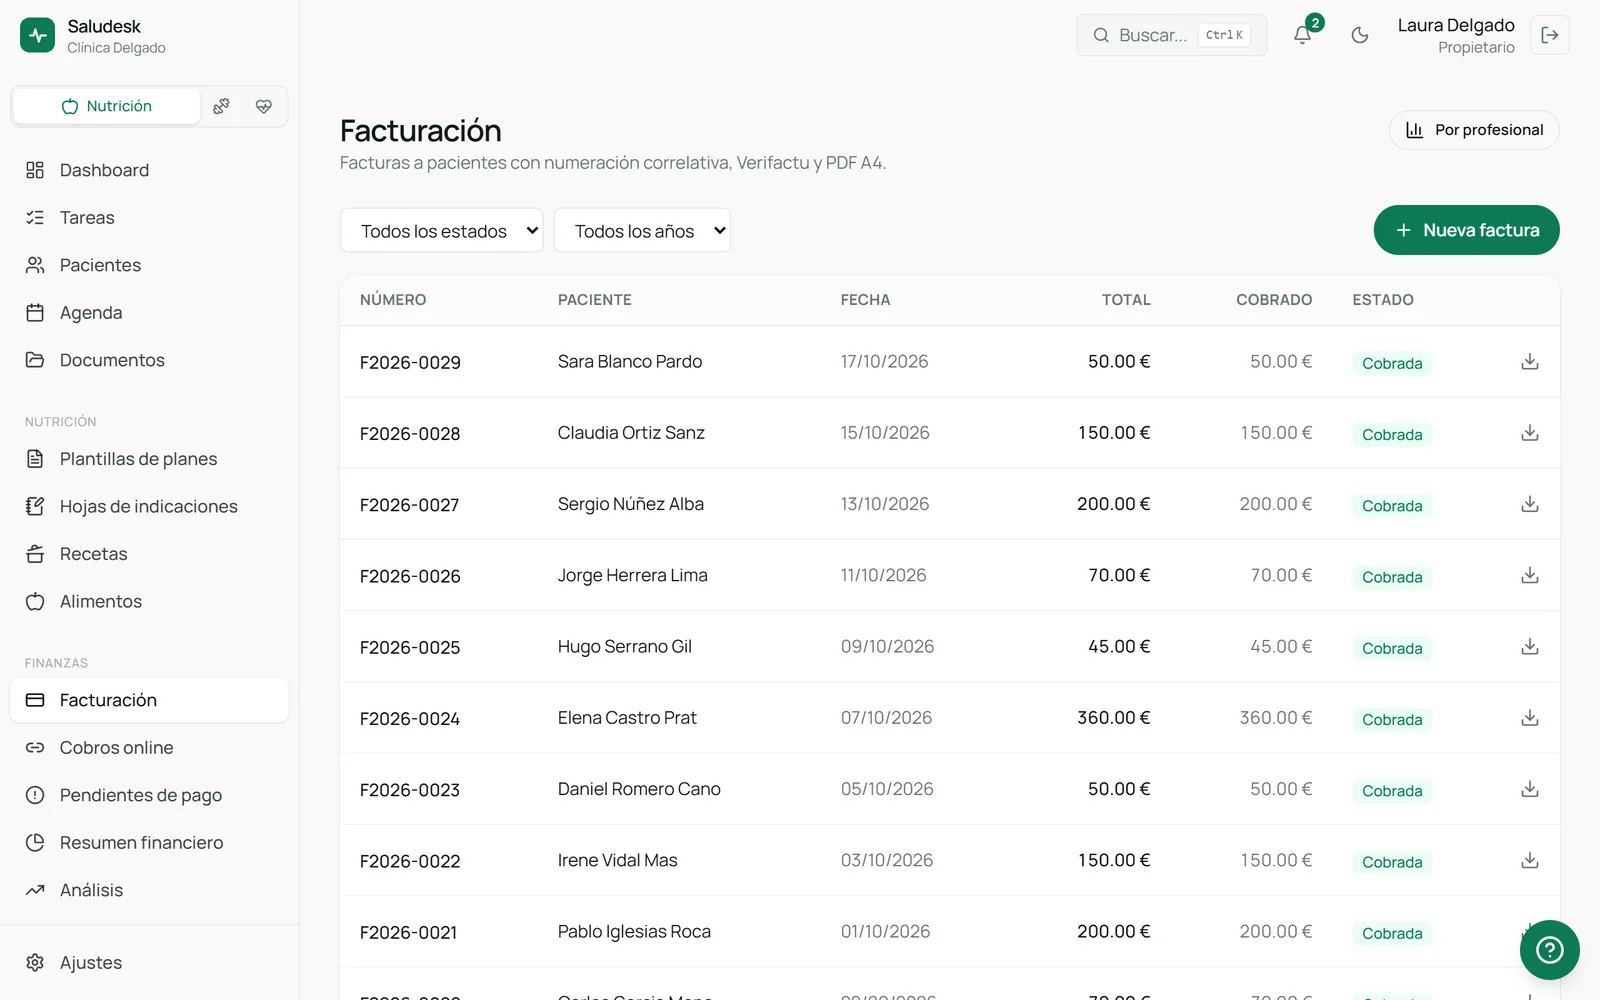
En Saludesk facturas desde el mismo sitio donde llevas la agenda, los pacientes y los cobros: series, numeración correlativa, rectificativas y factura en PDF. El tipo de IVA es configurable, con el 0 % para las consultas exentas, y la facturación está preparada para Verifactu. Lo tienes en las funcionalidades de Saludesk, y puedes empezar con el plan Free, para siempre, con un profesional y hasta 5 pacientes activos.
Esta guía resume el Reglamento de facturación, pero cada consulta tiene sus particularidades. Antes de cambiar tu modelo de factura, confirma tu caso con tu asesoría.
Gestiona tu consulta en un solo sitio.
Saludesk reúne agenda, historiales, bonos y facturación preparada para Verifactu para profesionales de la salud. Ya está disponible: empieza gratis y pruébalo con tu consulta.